
Partita IVA, cessazione d’ufficio legittima in caso di persistente inaffidabilità fiscale
È legittima la cessazione d’ufficio della partita IVA quando, a seguito delle verifiche dell’Amministrazione finanziaria, emergono elementi che evidenziano una persistente situazione di inaffidabilità fiscale del contribuente. La valutazione può riguardare non soltanto le nuove partite IVA, ma anche quelle già esistenti, in presenza di specifici profili di rischio.
Lo ha chiarito la Corte di giustizia tributaria di secondo grado della Puglia con la Sentenza n. 2769/1 del 21 settembre 2026, respingendo l’appello di una società alla quale era stata disposta la cessazione d’ufficio della partita IVA.
La controversia riguardava una società posta in liquidazione nel 2022, che aveva continuato a svolgere la propria attività oltre il periodo strettamente necessario alla conclusione delle operazioni di realizzo del patrimonio aziendale. L’Amministrazione finanziaria aveva disposto la cessazione della partita IVA sulla base di una serie di elementi indicativi di elevata pericolosità fiscale.
Tra le criticità riscontrate figuravano l'esposizione debitoria nei confronti dell'Amministrazione finanziaria, l'omesso versamento di imposte e contributi per più annualità, la mancata presentazione dei bilanci e anomalie contabili relative alle rimanenze.
La disciplina di riferimento è contenuta nell'articolo 35, commi 15-bis, 15-bis.1 e 15-bis.2, del D.P.R. n. 633/1972 e nel Provvedimento direttoriale dell'Agenzia delle Entrate del 16 maggio 2023, n. 156803. Le verifiche possono interessare anche partite IVA già operative, in particolare quando, dopo un periodo di inattività o a seguito di modifiche dell'oggetto o della struttura aziendale, riprendono a operare presentando caratteristiche di rischio.
La Corte ha inoltre escluso che il Provvedimento direttoriale abbia introdotto un'estensione illegittima dei poteri di controllo dell'Amministrazione finanziaria, riconoscendone la finalità di contrastare attività d'impresa solo apparenti e potenzialmente pregiudizievoli per l'Erario.
In presenza delle criticità individuate dall'Ufficio, spetta al contribuente fornire elementi idonei a dimostrarne l'insussistenza. Nel caso esaminato, il complesso delle irregolarità riscontrate ha confermato la persistente inaffidabilità fiscale della società, giustificando la cessazione d'ufficio della partita IVA e il conseguente rigetto dell'appello.

Indennità di malattia INPS: rilasciato il modulo SR212 per i lavoratori privi di identità digitale
L'Istituto previdenziale introduce una soluzione transitoria per l'invio dei dati necessari all'istruttoria delle prestazioni a pagamento diretto, venendo incontro agli utenti sprovvisti di credenziali digitali.
Con il Messaggio n. 3484 del 29 ottobre 2026 l'INPS è intervenuto in merito alla gestione dello "Sportello malattia a pagamento diretto", il servizio telematico introdotto con il precedente messaggio n. 2207 del 1° luglio 2026 e dedicato ai lavoratori dipendenti del settore privato per i quali è prevista l'erogazione diretta dell'indennità economica di malattia da parte dell'Istituto. La funzionalità di "Comunicazione Dati" consente agli utenti di trasmettere e integrare le informazioni utili all'istruttoria delle pratiche e alla rapida liquidazione della prestazione, accedendo al portale istituzionale tramite identità digitale (SPID, CIE, CNS, eIDAS) o rivolgendosi al Contact Center.
Arriva il modulo cartaceo SR212 per i lavoratori senza credenziali digitali
Nelle more delle analisi tecniche e amministrative avviate per consentire in futuro anche agli Istituti di patronato la trasmissione delle comunicazioni, l'INPS ha rilasciato un apposito modulo cartaceo denominato "SR212".
Il modello, disponibile nella sezione "Moduli" del sito istituzionale, è destinato all'uso esclusivo dei lavoratori dipendenti del settore privato che siano privi di credenziali digitali. Tale strumento "transitorio e del tutto eccezionale" permette agli utenti non digitalizzati di trasmettere i dati necessari all'istruttoria delle pratiche di malattia.
Il modulo, unitamente all'eventuale documentazione a supporto (come contratti di lavoro o buste paga), deve essere inoltrato direttamente alla Struttura territoriale competente dell'INPS mediante posta elettronica certificata (PEC) oppure tramite raccomandata con avviso di ricevimento (A/R), avendo cura di indicare come oggetto la dicitura "Trasmissione modello COD. SR 212".
Sospensione per lavoro irregolare: l'INL chiarisce i tempi della formazione e le condizioni per la revoca
La Nota n. 2377 del 27 ottobre 2026 fornisce istruzioni operative al personale ispettivo sugli obblighi formativi previsti dal D.Lgs. 81/2008, con particolare attenzione alla regolarizzazione dei lavoratori e alle regole specifiche per il settore turistico e della somministrazione di alimenti e bevande.
L'Ispettorato Nazionale del Lavoro (INL), con la Nota n. 2377 del 27 ottobre 2026, ha fornito indicazioni operative in materia di formazione sulla salute e sicurezza sul lavoro, con l'obiettivo di assicurare uniformità di comportamento da parte del personale ispettivo durante gli accertamenti sugli obblighi formativi a carico dei datori di lavoro.
Le indicazioni intervengono, in particolare, sul momento di avvio e completamento della formazione, alla luce delle disposizioni del D.Lgs. n. 81/2008 e del nuovo Accordo Stato-Regioni del 17 aprile 2025. La nota chiarisce inoltre le modalità di verifica degli adempimenti in caso di sospensione dell'attività imprenditoriale per lavoro irregolare e le regole applicabili alle imprese turistico-ricettive e agli esercizi di somministrazione di alimenti e bevande.
Formazione da avviare all'assunzione e sospensione per lavoro nero
L'INL ricorda che, ai sensi dell'art. 37, comma 4, del D.Lgs. n. 81/2008, la formazione deve essere erogata «in occasione della costituzione del rapporto di lavoro o dell'inizio dell'utilizzazione, nel caso di somministrazione di lavoro».
Il precedente Accordo Stato-Regioni del 21 dicembre 2011 prevedeva una disposizione transitoria che consentiva di completare il percorso formativo entro 60 giorni dall'assunzione. Tale previsione, tuttavia, era stata interpretata come una possibilità di rinviare anche l'avvio della formazione. Il nuovo Accordo del 2025 ha eliminato questa disposizione, confermando la necessità di avviare tempestivamente il percorso formativo.
La nota interviene anche sulla sospensione dell'attività imprenditoriale per lavoro nero, disciplinata dall'art. 14 del D.Lgs. n. 81/2008. Per ottenere la revoca del provvedimento, il datore di lavoro deve regolarizzare sia la posizione contrattuale dei lavoratori sia gli obblighi in materia di salute e sicurezza, compresi formazione, informazione ed eventuale sorveglianza sanitaria.
Rispetto alle precedenti indicazioni della circolare INL n. 3/2021, che considerava sufficiente programmare la formazione in modo da concluderla entro 60 giorni, la nota n. 2377 aggiorna i criteri operativi: ai fini della revoca della sospensione è sufficiente che l'attività formativa sia programmata per concludersi nel più breve tempo possibile. Il verbale di prescrizione, invece, dovrà fissare un termine non superiore al tempo tecnicamente necessario per consentire la partecipazione ai corsi, senza fare più riferimento ai 60 giorni.
Settore turistico: formazione da completare entro 30 giorni
Per le imprese turistico-ricettive e gli esercizi di somministrazione di alimenti e bevande, l'art. 1-bis del D.L. n. 159/2025, convertito dalla L. n. 198/2025, prevede una "deroga" alla disciplina generale: la formazione e l'eventuale addestramento specifico devono essere completati entro 30 giorni dalla costituzione del rapporto di lavoro o dall'inizio dell'utilizzazione in caso di somministrazione.
L'INL precisa che resta fermo l'obbligo di avviare tempestivamente il percorso formativo. In questi settori, quindi, il lavoratore può essere adibito all'attività anche prima della conclusione della formazione.
Se, durante un'ispezione effettuata nei primi 30 giorni, il datore di lavoro non dispone ancora degli attestati, dovrà dimostrare di aver avviato le attività necessarie per organizzare i corsi. A tal fine, possono essere utilizzate, tra l'altro, le comunicazioni con il soggetto formatore, le richieste di collaborazione agli organismi paritetici e le interlocuzioni con il docente o con il rappresentante dei lavoratori per la sicurezza.
In assenza degli attestati o di documentazione idonea a dimostrare l'avvio del percorso, gli ispettori procederanno alla contestazione della violazione dell'art. 37 del D.Lgs. n. 81/2008 e all'emissione del verbale di prescrizione. La formazione dovrà essere completata nel tempo tecnicamente necessario e, comunque, entro 30 giorni dall'assunzione; per i contratti di durata inferiore, entro termini coerenti con la durata del rapporto.
La nota precisa infine che, in caso di sospensione dell'attività ai sensi dell'art. 14 del D.Lgs. n. 81/2008, per ottenere la revoca è sufficiente documentare la prenotazione di corsi destinati a concludersi entro 30 giorni dall'assunzione. Per attestare l'ottemperanza alla prescrizione, invece, occorre esibire gli attestati che comprovino l'effettivo completamento della formazione.
Resta fermo l'obbligo di informare i lavoratori prima del loro impiego, ai sensi dell'art. 36 del D.Lgs. n. 81/2008.
Vendite a distanza e-commerce: nuovi obblighi doganali per i PID dal 1° novembre
Beni importati fino a 150 euro, l’Agenzia delle Dogane chiarisce gli identificativi da indicare nelle dichiarazioni doganali e le modalità da seguire nella fase iniziale di applicazione delle nuove regole.
Dal 1° novembre 2026 sono entrati in vigore nuovi obblighi dichiarativi per le vendite a distanza di beni importati, con riferimento agli identificativi dei prodotti (Product Identifiers – PID).
A richiamare l’attenzione degli operatori economici è l’Agenzia delle Dogane e dei Monopoli, con l’Avviso del 29 ottobre 2026, che illustra le informazioni da riportare nelle dichiarazioni doganali in applicazione del regolamento delegato (UE) 2026/1022, che ha modificato il regolamento delegato (UE) 2015/2446.
L’introduzione di questi identificativi si inserisce nell’ambito delle misure volte a rafforzare la tracciabilità dei prodotti e l’efficacia dei controlli sulle vendite e-commerce transfrontaliere.
Le nuove disposizioni riguardano le merci oggetto di vendite a distanza di beni importati, contenute in spedizioni con valore intrinseco non superiore a 150 euro e soggette al dazio forfettario di 3 euro. Gli obblighi si applicano indipendentemente dal tracciato utilizzato per la dichiarazione doganale.
Quali identificativi devono essere indicati
I PID sono codici identificativi che consentono di individuare i prodotti nelle dichiarazioni doganali. Comprendono identificativi attribuiti dal venditore online o dalla piattaforma e dal fabbricante, produttore o fornitore, oltre a un eventuale codice standardizzato del prodotto.
Per ciascun articolo della dichiarazione doganale è obbligatorio indicare entrambi i seguenti codici, con i relativi identificativi:
- C127 – M-PID: l’identificativo attribuito dal venditore online, dal mercato virtuale o dalla piattaforma;
- C128 – NS-PID: l’identificativo non standardizzato attribuito dal fabbricante, dal produttore o dal fornitore del prodotto.
A questi si aggiunge l’obbligo di indicare uno dei due codici alternativi: C129 – S-PID, corrispondente all’identificativo standardizzato del prodotto, se esistente, oppure Y081, da utilizzare quando tale identificativo standardizzato è assente.
L’Agenzia precisa anche dove riportare le informazioni nella dichiarazione: i codici C127, C128 e C129, con i rispettivi identificativi, devono essere inseriti nel campo DE 12 03 000 000, denominato "Documento giustificativo", mentre il codice Y081 va indicato nel campo DE 12 04, "Riferimento aggiuntivo". Per gli articoli che comprendono più prodotti occorre fare riferimento alle specifiche modalità descritte nella guida della Commissione europea.
Acquisizione dei dati e controlli nella fase iniziale
L’Agenzia invita gli operatori ad adottare tutte le ragionevoli misure necessarie per acquisire tempestivamente gli identificativi dai soggetti coinvolti nella filiera, così da disporre delle informazioni richieste al momento della compilazione delle dichiarazioni doganali.
Se, nella fase immediatamente successiva all’avvio dei nuovi obblighi, non fosse possibile adempiere correttamente per indisponibilità degli identificativi, gli operatori dovranno comunque essere in grado di documentare, in sede di controllo, le specifiche criticità riscontrate e le iniziative intraprese per superarle.
L’avviso precisa infine che, nella fase di prima attuazione, sarà monitorato il corretto adempimento dei nuovi obblighi dichiarativi, anche per individuare eventuali difficoltà applicative.
Tax Control Framework: il CNDCEC pubblica le linee operative per la certificazione
Il Consiglio nazionale dei commercialisti mette a disposizione dei professionisti abilitati indicazioni metodologiche e strumenti operativi per la certificazione del sistema di gestione e controllo del rischio fiscale, dall’analisi del disegno alla verifica dell’efficacia operativa.
Il Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili (CNDCEC) ha pubblicato le Linee operative per la certificazione del Tax Control Framework (TCF), elaborate dall’Osservatorio “Adempimento Collaborativo e Tax Control Framework”, istituito dal Consiglio nazionale nel 2025.
Il documento è destinato ai commercialisti che, previa iscrizione nell’apposito elenco, intendono svolgere le attività di certificazione del sistema integrato di rilevazione, misurazione, gestione e controllo del rischio fiscale.
Le indicazioni sono articolate in quattro capitoli, dedicati rispettivamente ai principi generali, alla certificazione del disegno del sistema, alla verifica della sua efficacia operativa e alla certificazione del TCF di gruppo integrato.
Le Linee operative individuano modalità di lavoro, strumenti, criteri di valutazione e standard documentali per il rilascio della prima certificazione, il suo aggiornamento periodico e l’attestazione dell’efficacia operativa del sistema di gestione e controllo del rischio fiscale.
L’obiettivo è fornire un quadro metodologico uniforme per le attività di certificazione e attestazione, comprese le fasi di impostazione, pianificazione e svolgimento, assicurando il rispetto dei principi di indipendenza, imparzialità e rigore tecnico, del Codice deontologico della professione e delle disposizioni normative vigenti, in coerenza con le Linee guida dell’Agenzia delle Entrate.
Il documento pone al centro della valutazione il rischio fiscale e la completezza, l’idoneità e l’efficacia degli strumenti e dei presidi predisposti per mitigarlo. Tra i principi di riferimento rientrano inoltre l’utilizzo di evidenze documentali verificabili e la tracciabilità del giudizio professionale, attraverso la registrazione delle attività svolte e dei criteri adottati.
Particolare rilievo viene attribuito anche alla professionalità, all’onorabilità e all’indipendenza del certificatore, affinché le valutazioni risultino trasparenti, verificabili e adeguatamente documentate.
Società a ristretta base: utili extracontabili presunti anche in presenza di costi indeducibili
La Corte di Cassazione fa chiarezza sulla presunzione di distribuzione degli utili occulti ai soci nelle società di capitali a ristretta base partecipativa, confermando la legittimità dell'accertamento basato su costi indeducibili e l'inapplicabilità retroattiva delle novità introdotte dal decreto “Omnibus”.
La controversia trae origine da un avviso di accertamento per l'anno d'imposta 2008 emesso nei confronti di una società di capitali a ristretta base partecipativa (di cui il ricorrente era socio unico), a seguito del quale l'Ufficio aveva rideterminato in aumento i redditi sociali disconoscendo la deducibilità di alcuni costi. Per l'effetto, l'Agenzia aveva accertato in capo al socio il maggior reddito da partecipazione e irrogato le relative imposte e sanzioni. Il contribuente aveva adito le corti tributarie contestando, tra i vari motivi, l'applicabilità della presunzione di distribuzione di utili extracontabili in assenza di ricavi occulti o costi fittizi, nonché la doppia imposizione economica e l'insufficienza della motivazione della sentenza d'appello.
Il principio ribadito dalla Suprema Corte sui costi indeducibili e l'impatto del d.lgs. n. 148/2026
Con l'Ordinanza n. 26234 del 5 ottobre 2026 la Sezione Quinta Civile della Corte di Cassazione ha rigettato il ricorso del contribuente. La Corte ha ribadito che la presunzione di distribuzione ai soci di utili extracontabili da parte delle società di capitali a ristretta base partecipativa trova applicazione non soltanto in presenza di ricavi occultati o costi fittizi, ma anche nell'ipotesi di costi fiscalmente indeducibili (per difetto di inerenza o competenza). L'eliminazione delle poste indeducibili dal passivo incrementa infatti il reddito d'impresa e fa scattare la presunzione di percezione da parte dei soci, salva la prova contraria.
I giudici di legittimità si sono inoltre pronunciati sul perimetro applicativo del decreto legislativo n. 148 del 7 agosto 2026 (decreto “Omnibus”), escludendone l'efficacia retroattiva. La norma del decreto “Omnibus”, che circoscrive l'operatività della presunzione di distribuzione degli utili ai soli casi di componenti positivi non dichiarati o negativi inesistenti, ha natura innovativa e non di interpretazione autentica; pertanto, essa non si applica ai periodi d'imposta anteriori alla sua entrata in vigore, ancorché ancora sub iudice.
Infine, la Corte ha confermato la piena legittimità dell'imputazione al socio del reddito al lordo delle imposte societarie – escludendo la violazione del divieto di doppia imposizione poiché si tratta di utili extracontabili mai dichiarati né tassati a monte – e ha giudicato infondate le censure relative al mancato superamento della presunzione e ai vizi di motivazione.
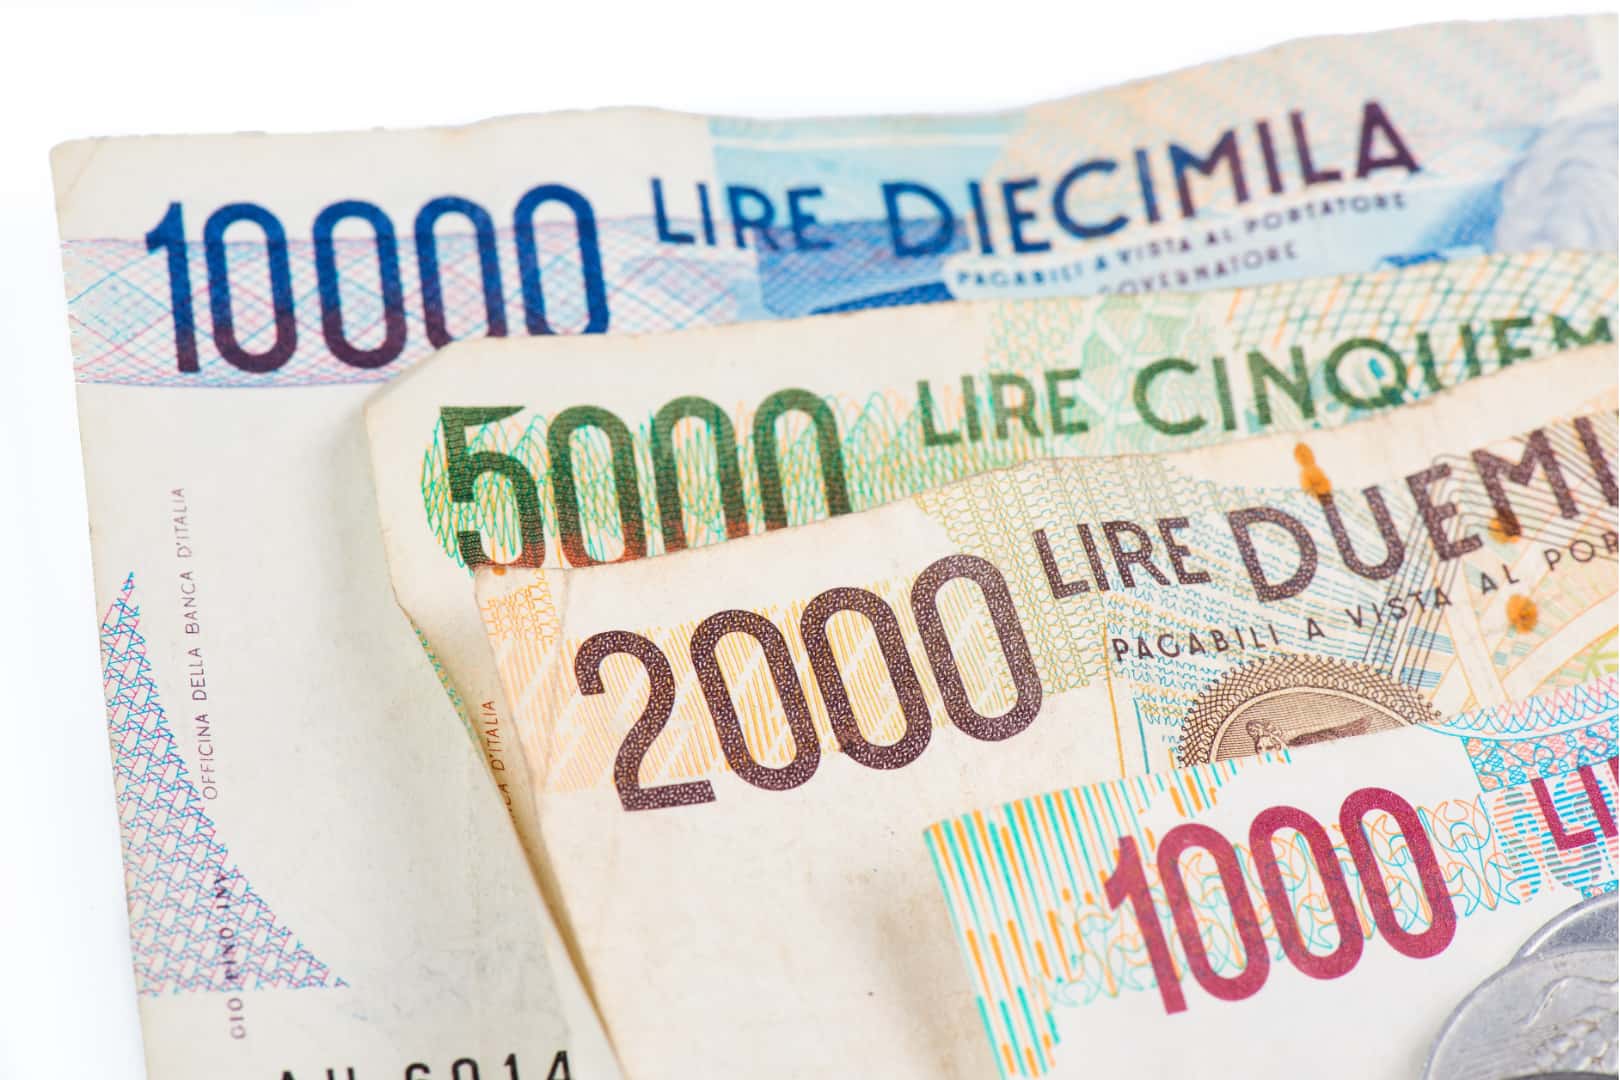
Quella lira non muore mai: le soglie fiscali che non si adeguano all’inflazione
Con l'approvazione del Decreto Legislativo 19 giugno 2026, n. 117, pubblicato nel Supplemento Ordinario n. 152 alla Gazzetta Ufficiale del 3 luglio 2026, l'ordinamento tributario italiano ha varato il nuovo Testo Unico delle disposizioni legislative in materia di imposte sui redditi. Il provvedimento, entrato formalmente in vigore il 4 luglio 2026, ma con efficacia applicativa differita al 1° gennaio 2027 ai sensi dell'articolo 376, riorganizza la disciplina di IRPEF e IRES in 377 articoli suddivisi in quattro parti organiche.
L'intervento ha una natura prettamente compilativa e ricognitiva: non introduce una riforma sostanziale dei tributi diretti, né rimodula le basi imponibili o le grandezze monetarie agevolative. Di conseguenza, scorrendo il nuovo TUIR, professionisti e imprese ritrovano intatti gli importi con decimali anomali a cui ci si è abituati da decenni: 516,46 euro, 46,48 euro, 77,47 euro, 1.291,14 euro fino ai 18.075,99 euro per i veicoli aziendali. Si tratta di valori scaturiti dalla conversione al centesimo delle vecchie lire (un milione, novantamila, centocinquantamila, due milioni e mezzo e trentacinque milioni), mai indicizzati e ora recepiti nella nuova numerazione del codice tributario.
La natura del riordino: una ricognizione a invarianza di gettito
Un equivoco diffuso attribuisce al D.Lgs. 117/2026 una tardiva traduzione di norme ancora scritte in lire. In realtà, già il vecchio D.P.R. 917/1986 non conteneva più la parola «lire» da tempo: gli importi erano stati formalmente convertiti in euro già con il passaggio alla moneta unica, nel 2002.
Il Nuovo TUIR nasce in attuazione della legge delega di riforma fiscale (Legge n. 111/2023) con l'obiettivo di garantire certezza del diritto e pulizia formale a fronte della stratificazione normativa accumulatasi in oltre quarant'anni. Trattandosi di un testo compilativo a rigorosa invarianza finanziaria, la delega non consentiva alla commissione redigente di ritoccare le soglie agevolative né di arrotondarle alla cifra tonda in euro. La conservazione di queste grandezze non costituisce un'omissione tecnica del decreto, bensì il risultato di una stasi legislativa che dura da oltre vent'anni.
I parametri "fossili" nella nuova numerazione degli articoli
Nel passaggio dalla numerazione del D.P.R. 917/1986 al testo del D.Lgs. 117/2026, le disposizioni che ospitano i decimali di concambio cambiano collocazione, ma mantengono immutata la propria formulazione letterale:
- beni strumentali di modico valore (ex art. 102, comma 5): la facoltà di dedurre integralmente nell'esercizio il costo dei beni il cui valore unitario non supera 516,46 euro (1.000.000 di lire) confluisce nell'articolo 111 del Nuovo TUIR;
- trasferte e indennità di missione (ex art. 51, comma 5): le franchigie di non imponibilità fiscale e contributiva per le trasferte fuori dal comune — pari a 46,48 euro al giorno per l'Italia (90.000 lire) e a 77,47 euro per l'estero (150.000 lire) — sono inserite nell'articolo 53;
- società di mutuo soccorso (ex art. 15, comma 1, lett. i-bis): la detrazione IRPEF del 19% sui contributi associativi versati dai soci entro il tetto massimo di 1.291,14 euro (2.500.000 lire) trova sede nell'articolo 14;
- beni a deducibilità limitata e autoveicoli (ex art. 164): l'intera disciplina restrittiva sulle autovetture aziendali e professionali viene recepita nell'articolo 168.
Fuori dal perimetro delle imposte sui redditi, il medesimo fenomeno di trasposizione meccanica interessa altre norme settoriali, come la franchigia di 2.582,28 euro (5.000.000 di lire) fissata dall'articolo 38-bis del D.P.R. 633/1972 per l'accesso a rimborsi e compensazioni del credito IVA trimestrale.
Il paradosso delle auto aziendali: tetti di costo fermi agli anni novanta
Il comparto dei veicoli a motore (disciplinato oggi dall'art. 164 e dal 2027 dall'art. 168 del Nuovo TUIR) rappresenta uno degli esempi più evidenti dello scollamento tra parametri fiscali ed evoluzione dei prezzi di mercato.
La disciplina prevede una doppia limitazione: la percentuale di deducibilità (fissata al 20% per la generalità di imprese e professionisti e all'80% per agenti e rappresentanti di commercio) si applica solo entro massimali di spesa fiscalmente riconosciuti che ricalcano fedelmente i valori in lire introdotti a fine anni novanta:
- acquisto di autovetture: il tetto massimo di spesa su cui calcolare l'ammortamento è bloccato a 18.075,99 euro per imprese e professionisti (esatta conversione di 35.000.000 di lire) e a 25.822,84 euro per gli agenti di commercio (i vecchi 50.000.000 di lire);
- noleggio a lungo termine: la quota deducibile dei canoni di locazione finanziaria e noleggio per la sola componente di godimento del mezzo è limitata a 3.615,20 euro annui (esattamente 7.000.000 di lire), pari a circa 301 euro al mese;
- due ruote: il limite di costo fiscalmente ammesso è di 4.131,66 euro per i motocicli (8.000.000 di lire) e di 2.065,83 euro per i ciclomotori (4.000.000 di lire).
Ma se negli anni novanta 35 milioni di lire consentivano l'acquisto di una berlina di rappresentanza di classe medio-alta, oggi 18.075,99 euro (al lordo dell'IVA parzialmente indetraibile) sono spesso inferiori al prezzo di listino di un'utilitaria del segmento B o di un'auto a basse emissioni. L'effetto combinato della percentuale al 20% e del massimale fermo da decenni riduce la quota deducibile reale a valori marginali rispetto all'effettivo costo di mobilità sostenuto dalle partite IVA.
L'eccezione che conferma la regola: il tetto sui mutui prima casa
La persistenza di queste soglie dimostra come, in assenza di un intervento normativo mirato, i parametri fiscali tendano a rimanere congelati nel tempo. Quando il legislatore ha individuato una priorità economica, l'adeguamento all'euro tondo è stato attuato.
È il caso della detrazione IRPEF del 19% sugli interessi passivi per mutui ipotecari contratti per l'acquisto dell'abitazione principale:
- originariamente ancorata a 7.000.000 di lire e convertita nel 2002 a 3.615,20 euro, la soglia fu innalzata a 4.000,00 euro tondi dalla Legge Finanziaria per il 2008 (Legge 244/2007);
- l'antico limite di 2.065,83 euro (corrispondente a 4.000.000 di lire) è rimasto in vigore unicamente per la casistica residuale dei mutui stipulati prima del 1993 per immobili diversi dalla prima casa, mentre il tetto per gli interventi di costruzione o ristrutturazione della prima casa è rimasto fermo a 2.582,28 euro.
Tuttavia, anche questo precedente evidenzia i limiti della manutenzione fiscale: dopo l'adeguamento del 2008, la cifra di 4.000 euro non è mai più stata aggiornata, accumulando anch'essa quasi vent'anni di perdita di valore reale.
L'impatto reale dell'inflazione: i dati ISTAT a confronto
Il mancato aggiornamento delle soglie nominali produce un fenomeno di drenaggio fiscale occulto (fiscal drag), restringendo progressivamente il beneficio effettivo riconosciuto ai contribuenti.
Per misurare la perdita di potere d'acquisto dal momento del passaggio all'euro, è possibile utilizzare la serie storica dell'indice FOI dell'ISTAT (prezzi al consumo per le famiglie di operai e impiegati, al netto dei tabacchi lavorati):
- a gennaio 2002 l'indice FOI era pari a 116,5 (base 1995 = 100);
- a luglio 2026 l'indice registrato si attesta a 103,1 (sulla base 2025 = 100);
- applicando i coefficienti ufficiali ISTAT di raccordo tra le diverse basi (1,373 per 1995→2010; 1,071 per 2010→2015; 1,214 per 2015→2025), il moltiplicatore cumulativo di rivalutazione monetaria tra gennaio 2002 e luglio 2026 risulta pari a 1,58.
La dinamica ufficiale dei prezzi indica quindi un incremento cumulato di circa il +58%. Se le soglie fossero aggiornate per conservare il medesimo potere d'acquisto reale del 2002, i parametri risulterebbero sensibilmente differenti:
|
Ambito e disposizione normativa |
Riferimento originario |
Valore nominale nel Nuovo TUIR |
Valore rivalutato a luglio 2026 (+58% base FOI) |
|
Beni strumentali (Nuovo art. 111) |
1.000.000 L. |
516,46 € |
~ 816 € |
|
Autovetture: limite acquisto (Nuovo art. 168) |
35.000.000 L. |
18.075,99 € |
~ 28.560 € |
|
Autovetture: canone noleggio (Nuovo art. 168) |
7.000.000 L. |
3.615,20 € |
~ 5.712 € |
|
Auto agenti di commercio (Nuovo art. 168) |
50.000.000 L. |
25.822,84 € |
~ 40.800 € |
|
Trasferte Italia (Nuovo art. 53) |
90.000 L. |
46,48 € |
~ 73 € |
|
Trasferte estero (Nuovo art. 53) |
150.000 L. |
77,47 € |
~ 122 € |
|
Mutuo soccorso (Nuovo art. 14) |
2.500.000 L. |
1.291,14 € |
~ 2.040 € |
Il calcolo assume per convenzione il gennaio 2002 come base di partenza. Ma poiché la maggior parte di queste franchigie risale agli anni ottanta e novanta (il limite di un milione di lire sui beni ammortizzabili era già previsto dall'art. 67 del D.P.R. 597/1973), l'erosione reale rispetto al momento in cui la norma fu originariamente introdotta è ancora più rilevante.
Prospettive di bilancio e semplificazione normativa
L'inadeguatezza operativa di queste cifre si riflette sulla gestione aziendale quotidiana:
- la soglia di 516,46 euro esclude dalla deduzione immediata la maggior parte dei beni tecnologici odierni (computer portatili, telefoni professionali, monitor), imponendo piani di ammortamento pluriennali per quote annue di modesta entità;
- il tetto di 18.075,99 euro sulle autovetture costringe le imprese ad assorbire come indeducibile una quota prevalente del costo di acquisizione, riducendo l'efficacia dei piani di rinnovo dei parchi auto e disincentivando la transizione verso motorizzazioni a minore impatto ambientale, tipicamente più onerose nei listini iniziali;
- le diarie forfettarie da 46,48 euro non coprono i costi medi di vitto e mobilità nei grandi centri urbani, spingendo datori di lavoro e dipendenti verso la rendicontazione analitica a piè di lista, più complessa dal punto di vista gestionale e probatorio.
Sebbene il D.Lgs. 117/2026 consegni dal 2027 un testo unico più coerente sotto il profilo della struttura legislativa, il problema economico resta interamente affidato alla futura politica fiscale. Allo stato attuale, i documenti di finanza pubblica non prevedono automatismi di indicizzazione né rimodulazioni di questi parametri.
L'eventuale revisione delle soglie richiede una precisa scelta parlamentare, vincolata alla quantificazione degli oneri e al reperimento delle coperture all'interno delle future leggi di bilancio. Fino a quando tale volontà non si tradurrà in norma, la presenza di cifre nate sui listini del secolo scorso continuerà a rappresentare un evidente fattore di attrito tra la realtà economica contemporanea e l'ordinaria amministrazione del prelievo fiscale.
Conferimento di 'holding dinamica': per le Entrate è 'azienda' e si applica il regime di neutralità fiscale
L'Agenzia si pronuncia sul trasferimento dei compendi aziendali da parte delle società capogruppo operative, confermando l'idoneità del complesso organizzato ai fini della neutralità delle imposte.
Con la Risposta n. 193 del 28 ottobre 2026 l'Agenzia delle Entrate ha affrontato il tema della qualificazione giuridico-tributaria del compendio oggetto di conferimento da parte di una cosiddetta "holding dinamica" (o operativa), in un contesto di liquidazione giudiziale e di stallo degli organi sociali. Al centro del chiarimento, la riconducibilità del complesso di asset trasferiti alla nozione civilistica di "azienda" (art. 2555 c.c.) per la fruizione della neutralità fiscale prevista dall'articolo 176 del TUIR.
Società in stallo: quando il conferimento salva la continuità aziendale
L'istante, una holding capogruppo trovatasi in una situazione di grave stallo decisionale e paralisi degli organi sociali, era stata sottoposta dal tribunale a una procedura di scioglimento e liquidazione guidata da un collegio di liquidatori, incaricati di individuare la soluzione più idonea per garantire la continuità aziendale. Per preservare l'unitarietà del gruppo e massimizzare il valore del patrimonio, i liquidatori hanno individuato nel conferimento dell'intero compendio a una società di nuova costituzione la modalità gestoria più efficace e attuabile direttamente, senza necessità di delibere assembleari.
Nonostante le partecipazioni societarie rappresentassero una componente preponderante del valore patrimoniale, la holding svolgeva in modo continuativo e organizzato funzioni di direzione, coordinamento, gestione di asset immateriali, servizi infragruppo e supporto strategico, avvalendosi di una struttura dotata di dipendenti e dirigenti dedicati.
L'Agenzia delle Entrate ha ribadito che, ai fini delle imposte dirette, la nozione di 'azienda' richiede la presenza di un insieme di beni materiali, immateriali e di rapporti giuridico-economici organizzati per l'esercizio dell'impresa. Sebbene le partecipazioni rappresentassero circa la metà dell'attivo, l'effettivo svolgimento di un'attività di gestione attiva, strutturata e continuativa, unita al trasferimento del personale e dei contratti di servizio, configura un "complesso economicamente e funzionalmente autonomo".
Gli effetti fiscali: niente plusvalenze per il passaggio degli asset
Alla luce degli elementi esposti, l'Agenzia ha confermato che l'operazione di conferimento del compendio aziendale da parte della holding dinamica rientra nell'ambito di applicazione dell'articolo 176 del TUIR. Il trasferimento non costituisce realizzo di plusvalenze o minusvalenze, beneficiando pertanto del "regime di neutralità fiscale", fermo restando il rispetto di tutte le condizioni di legge e impregiudicato ogni potere di controllo anti-abuso.
Assegnazione gratuita di azioni ai dipendenti: quando si applica l’esenzione fiscale
L’Agenzia delle Entrate esamina i requisiti per i piani di "azionariato diffuso", con particolare riferimento all’anzianità minima di servizio e all’esclusione dei dipendenti con ruoli apicali.
Con la Risposta n. 194 del 28 ottobre 2026 l’Agenzia delle Entrate fornisce chiarimenti sull’applicazione del regime di non imponibilità previsto dall’articolo 51, comma 2, lettera g), del TUIR, in caso di assegnazione gratuita di azioni ai dipendenti. Il documento affronta, in particolare, la condizione secondo cui le azioni devono essere offerte alla generalità dei dipendenti, esaminando la compatibilità con tale requisito di specifici criteri di accesso al piano di assegnazione.
Il caso riguarda una società italiana appartenente a un gruppo multinazionale, che intende attuare un piano annuale di assegnazione gratuita di azioni, in quantità uguale per tutti i beneficiari e senza distinzioni legate a ruolo, mansioni, livello aziendale o performance individuali.
Il regolamento del piano individua come destinatari i dipendenti con almeno tre anni di anzianità di servizio alla data di delibera, che non abbiano comunicato le dimissioni e che non appartengano ai massimi livelli apicali del gruppo, già destinatari di differenti piani incentivanti.
La società chiede se tali esclusioni siano compatibili con il requisito della generalità dei dipendenti, necessario per beneficiare del trattamento fiscale agevolato.
Nel richiamare la Risoluzione n. 129/E del 12 ottobre 2004 e la Risposta a interpello n. 147 del 4 giugno 2025, l’Agenzia ricorda che il regime agevolativo è finalizzato a favorire la partecipazione dei lavoratori all’azionariato, evitando discriminazioni tra categorie di dipendenti e attribuzioni di vantaggi individuali (ad personam).
L’offerta può essere rivolta alla generalità dei dipendenti oppure a categorie di dipendenti, comprendendo non soltanto le categorie civilistiche, come dirigenti, quadri e operai, ma anche gruppi individuati in base al tipo di dipendente o alle mansioni svolte. Non sono invece ammesse esclusioni che determinino vantaggi riservati a singoli lavoratori individuati.
Nel caso esaminato, sulla base degli elementi rappresentati dalla società, l’Agenzia rileva che il piano consente la partecipazione dei lavoratori indipendentemente dal tipo di contratto e dal servizio svolto. La condizione dei tre anni di anzianità è ritenuta compatibile con la finalità della norma, in quanto diretta, secondo quanto dichiarato dall’istante, a garantire un effettivo inserimento del lavoratore in azienda e una sua partecipazione allo sviluppo dell’impresa.
Anche l’esclusione dei dipendenti appartenenti ai livelli apicali viene valutata alla luce delle motivazioni fornite dalla società: tali soggetti, in numero limitato, dispongono già di piani incentivanti differenti e sono esclusi per evitare duplicazioni.
L’esito dell’interpello
Alla luce delle circostanze rappresentate, l’Agenzia delle Entrate ritiene che le assegnazioni gratuite previste dal piano possano considerarsi rivolte alla generalità dei dipendenti, o a categorie di dipendenti, ai fini dell’applicazione dell’articolo 51, comma 2, lettera g), del TUIR.
L’applicazione del regime di non imponibilità resta tuttavia subordinata al rispetto delle ulteriori condizioni previste dalla disposizione, che non sono state oggetto di valutazione nell’interpello. Tra queste rientrano il limite di valore complessivo delle azioni pari a 2.065,83 euro per periodo d’imposta e il vincolo di mantenimento delle azioni per almeno tre anni, con le conseguenze fiscali previste in caso di cessione anticipata.
Manovra 2027: IRPEF al 33%, regime forfetario a 100.000 euro e nuove misure fiscali
Dalla revisione dell’IRPEF agli incentivi per le assunzioni, dalla cedolare secca sugli affitti alle agevolazioni per le imprese: le principali novità del disegno di legge di Bilancio 2027 approvato dal Governo.
Vale circa 26 miliardi di euro nel 2027 e 27 miliardi nel 2028 la manovra finanziaria approvata dal Consiglio dei Ministri del 28 ottobre 2026. Il disegno di legge di Bilancio per il triennio 2027-2029 interviene su fisco, lavoro, famiglia, sanità e previdenza, affiancando alle misure per il sostegno dei redditi una serie di incentivi agli investimenti, con particolare attenzione alle imprese e al Mezzogiorno.
Sul fronte fiscale, tra le novità di maggiore interesse figurano l’estensione dell’aliquota IRPEF del 33% ai redditi fino a 55.000 euro e l’innalzamento a 100.000 euro della soglia di accesso al regime forfetario ai fini delle imposte sui redditi. Per quest’ultimo resta invece fissato a 85.000 euro il limite ai fini dell’esenzione dall’IVA, in attesa dell’autorizzazione dell’Unione europea.
Lavoro, assunzioni e fisco: le novità per dipendenti e autonomi
La manovra interviene anche sulla tassazione dei redditi da lavoro. Viene confermata l’imposta sostitutiva del 5% sugli incrementi retributivi derivanti dai rinnovi contrattuali nel settore privato, mentre per il 2027 è introdotta un’imposta sostitutiva dell’1% sugli incrementi del reddito da lavoro dipendente dei giovani, entro specifici limiti di reddito e di importo.
Per favorire l’occupazione, il disegno di legge proroga al 31 dicembre 2027 gli esoneri contributivi per le assunzioni a tempo indeterminato di donne, giovani e lavoratori nelle Zone economiche speciali (ZES). Sono inoltre previste maggiorazioni del costo ammesso in deduzione in presenza di nuove assunzioni, per il periodo d’imposta 2027: il coefficiente sale all’80% per le lavoratrici madri e al 40% per i giovani di età inferiore a 36 anni.
Sul versante del welfare aziendale, aumenta a 2.000 euro il limite di esenzione dei fringe benefit per i lavoratori con età non superiore a 30 anni. Per il settore immobiliare, invece, la cedolare secca sugli affitti a canone concordato scende dal 10% al 5%, con un’aliquota dell’1% per i contratti con conduttori fino a 35 anni. Il regime viene inoltre esteso agli immobili commerciali.
Tra le altre misure fiscali, sono confermate per il 2027 le detrazioni per le ristrutturazioni edilizie, mentre viene prorogata al 1° luglio 2027 la sospensione della plastic tax e della sugar tax. Diventa inoltre strutturale l’esenzione dalla tassa automobilistica per i veicoli fino a 80 kW e per i motocicli.
Famiglia, sanità e pensioni: nuovi stanziamenti e sostegni
Una parte degli interventi è destinata alle famiglie e alla natalità. Il bonus mamme viene potenziato e reso strutturale per le lavoratrici con almeno due figli e un reddito da lavoro non superiore a 40.000 euro annui. È confermato l’ampliamento della platea alle lavoratrici autonome e a tempo determinato.
Per i bambini nati dal 2027 viene istituito un fondo per la natalità, che prevede l’attribuzione di una posizione individuale di risparmio alimentata da un contributo statale di 100 euro all’anno fino alla maggiore età. La somma potrà essere incrementata da versamenti delle famiglie, attraverso una specifica detrazione fiscale.
Cambiano anche le misure per la conciliazione tra lavoro e cura dei figli: il congedo parentale retribuito all’80%, fruibile entro i sei anni del bambino, passa da tre a quattro mesi, salendo a cinque mesi per il secondo figlio e a sei dal terzo. Ai genitori lavoratori autonomi viene riconosciuto un voucher fino a 500 euro mensili, per un massimo di tre mesi, da destinare ai servizi di baby-sitting e di educazione dell’infanzia.
In ambito sanitario, il Fondo sanitario nazionale riceve ulteriori 3,4 miliardi di euro, raggiungendo una dotazione di 146,3 miliardi nel 2027. Le risorse sono destinate, tra l’altro, all’elevazione dei tetti del payback, con uno specifico contributo di riduzione del payback farmaceutico per le imprese che investono in Italia, all’aggiornamento delle tariffe ospedaliere per acuti, al finanziamento degli interventi per Alzheimer e demenze e al rafforzamento dell’indennità di pronto soccorso.
È inoltre previsto un buono di 300 euro per le persone con più di 75 anni e una pensione fino a 28.000 euro annui, utilizzabile per le spese sanitarie non coperte dal Servizio sanitario nazionale. Per la previdenza viene istituito un fondo da 850 milioni di euro per rafforzare la flessibilità in uscita dal lavoro di chi accede alla pensione con il sistema contributivo.
Imprese e investimenti: risorse per la ZES e le infrastrutture
Il sostegno alla competitività delle imprese passa anche attraverso il rafforzamento del credito d’imposta per gli investimenti nella ZES unica, cui sono destinati 2,4 miliardi di euro nel 2027 e 1,25 miliardi nel 2028. Il disegno di legge prevede inoltre finanziamenti per il "cloud computing" e interventi specifici a favore dei comparti agricolo, della pesca e del turismo.
Sul fronte degli investimenti pubblici, sono stanziate ulteriori risorse, anche attraverso la clausola energia, per le infrastrutture ferroviarie e stradali nazionali. Gli interventi riguardano il potenziamento e la manutenzione delle reti, la sicurezza e l’efficienza dei collegamenti.
Ulteriori finanziamenti sono destinati all’efficientamento energetico degli edifici pubblici, con particolare riferimento a ospedali, istituti scolastici, università, enti pubblici di ricerca e strutture sportive.